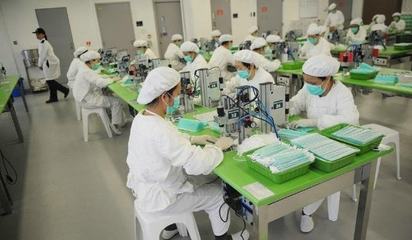
许多工厂已在赶制口罩,但市场上却依然“一罩难求”,这看似矛盾的现象背后,是供应链、流通与需求多重因素交织的结果。
口罩生产并非孤立的环节。医用口罩的核心原料熔喷布产能有限,且扩产周期长,短期内难以跟上口罩机的增产速度。许多新投产的口罩厂面临“有机器、缺布料”的困境,原料的价格也水涨船高,进一步制约了实际产量的释放。
产业链的复工复产需要时间。口罩生产所需的上游材料(如无纺布、鼻梁条、耳带)以及下游的灭菌、解析、包装等环节,都依赖完整的工业体系。疫情期间,物流受阻、工人返岗困难,导致工厂即便开足马力,也难以在短时间内实现满负荷运转。
再次,流通环节的库存“蓄水池”效应加剧了终端短缺。在需求暴涨的预期下,医院、药店、经销商乃至普通消费者都在囤货,部分渠道商甚至惜售待涨,导致大量口罩滞留在中间环节,未能及时到达零售终端。政府对医用物资的统筹调拨优先保障了湖北等重点地区,普通市场的供应自然被压缩。
口罩的生产标准与认证门槛也限制了供给弹性。医用口罩需要经过环氧乙烷灭菌并解析残留,这一过程通常需要7-14天,无法即时出厂。而民用防护口罩虽然产能巨大,但消费者对其防护效能的信任度不足,进一步加剧了医用口罩的稀缺感。
需求端的“挤兑”效应不容忽视。疫情初期,全民佩戴口罩的号召使需求呈几何级增长,远超正常年份的储备量。即便工厂产量翻倍,面对14亿人的日常消耗,短期缺口依然巨大。
口罩从“工厂赶制”到“消费者买到”之间,横亘着原料、产业链、流通、标准与需求的多重瓶颈。解决“买口罩难”,不仅需要工厂提速,更需要打通全链条的堵点,并引导理性消费,让资源流向最需要的地方。